


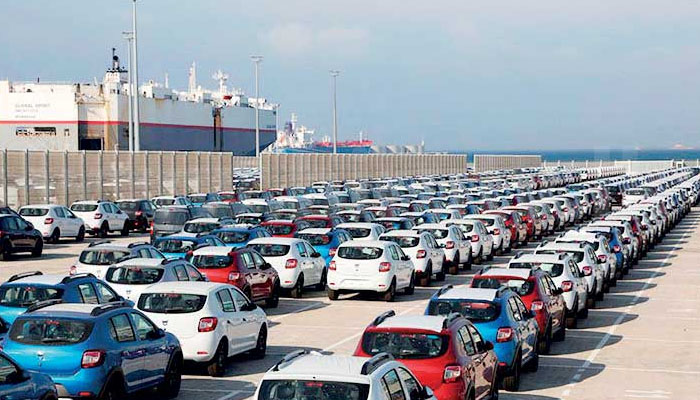
ඒ අනුව, විදේශ විනිමය සංචිත ආරක්ෂා කිරීම, විදේශ විනිමය වැය කරමින් විශාල ප්රමාණයෙන් වාහන ආනයනය කර තොග රැස් කිරීම අඩු කිරීම, රාජ්ය ආදායම වැඩිකර ගැනීම ආදී කරුණු සැලකිල්ලට ගනිමින්, රට තුළ සිදුවන සාමාන්ය ආර්ථික කටයුතු දිරිමත් කිරීමේ සහ ආර්ථික ස්ථාවර භාවය සුරක්ෂිත කිරීමේ අරමුණු සහිතව වාහන ආනයනයට අදාලව එම කොන්දේසි පනවනු ලබන බවයි එම අමාත්යාංශය නිවේදනය කරන්නේ.
1. මෝටර් රථ ප්රවාහන දෙපාර්තමේන්තුවේ ලියාපදිංචි ආනයනකරුවන් සහ රාජ්ය ආයතන විසින් මින් පනවනු ලබන රෙගුලාසිවලට යටත්ව වාහන ප්රමාණය ආනයනය කළ හැක.
2. ඉහත (1) ඡේදයේ සඳහන් ආනයනකරුවන් හැර අනෙකුත් ආනයනකරුවන්ට මාස 12ක කාලසීමාවක් තුළ එක් මෝටර් වාහනයක් පමණක් ආනයනය කළ හැක.
3. ආනයනය කරනු ලබන ඕනෑම මෝටර් වාහනයක් ගැනුම්කරුගේ නමට (ලියාපදිංචි ආනයනකරුවකුගෙන් මිල දී ගන්නා අවස්ථාවක දී) හෝ ආනයනකරුගේ නමට එකී මෝටර් වාහනයට අදාළ ආයාත බිල් පත්රයේ/ රේගු සටහන්කරයේ දිනයේ සිට දින 90ක් ඇතුළත මෝටර් රථ ප්රවාහන දෙපාර්තමේන්තුවේ ලියාපදිංචි කළ යුතුය.
4. මෝටර් වාහන ලියාපදිංචි කිරීම සඳහා ආනයනකරු හෝ ගැනුම්කරු විසින් දේශීය ආදායම් දෙපාර්තමේන්තුව විසින් නිකුත් කරනු ලබන බදු ගෙවන්නා හඳුනාගැනීමේ අංකය (TIN) ඇතුළත් දිවුරුම් ප්රකාශයක් සමඟින් අනෙකුත් අවශ්ය සියලු ලේඛන මෝටර් රථ ප්රවාහන කොමසාරිස් ජනරාල්වරයා වෙත ඉදිරිපත් කළ යුතුය.
තවද, ඉහත (1) ඡේදයේ සඳහන් ආනයනකරුවන් හැර අනෙකුත් ආනයනකරුවන් විසින් සිය දෙවන වාහනය ආනයනය කිරීමේ දී, තම ප්රථම වාහනය ආනයනය කළ දින සිට (රේගු සටහන්කරයේ දින සිට) මාස 12ක කාලයක් ඇතුළත වෙනත් වාහනයක් ආනයනය නොකළ බව ද එකී දිවුරුම් ප්රකාශයේ සඳහන් කළ යුතුය.
5. යම් ආනයනකරුවෙකු දින 90ක් ඇතුළක ආනයනික මෝටර් වාහනයක් ලියාපදිංචි කිරීමට අපොහොසත් වුවහොත්, එම මොටර් වාහනය ලියාපදිංචි කරන අවස්ථාවේ දී, මෝටර් වාහනයේ පිරිවැය, රක්ෂණ හා නැව් ගාස්තු අගයෙන් (CIF Value) 45%ක උපරිම සීමාවකට යටත්ව, මාසික CIF අගයෙන් 3% බැගින් අයකරනු ලබන ප්රමාද ගාස්තු ගෙවීමට එකී ආනයනකරුට සිදුවේ.
6. කිසිදු අවස්ථාවක දී, මාසික ප්රමාද ගාස්තුව ගෙවීම සම්බන්ධයෙන් ගාස්තු අත්හැරීමක් ප්රදානය කරනු නොලැබේ.
7. මෝටර් වාහනයේ වයස නිර්ණය කිරීමේ දී, එකී මෝටර් වාහනයේ නිෂ්පාදිත දිනය සහ නෞභාර පත්රයේ/ ගුවන් භාර පත්රයේ දිනය අතර කාලය ගණනය කළ යුතුය.
8. සහනදායී බදු අනුප්රමාණ යටතේ මෝටර් වාහන ආනයනය කිරීම සඳහා නිකුත් කරන බලපත්ර භාවිත කරමින් කිසිදු මෝටර් රථයක් ආනයනය කිරීම සඳහා හෝ රේගුවෙන් නිදහස් කිරීම සඳහා අවසර ලබාදෙනු නොලැබේ.
9. දැනට ක්රියාත්මක රීති සහ රෙගුලාසි උල්ලංඝනය කරමින් යම් මෝටර් වාහනයක් ආනයනය කළහොත්, එකී මෝටර් වාහන (වාහන) රේගු සටහන්කරයේ දිනයේ සිට දින 90ක් ඇතුළත අදාළ ආනයනකරු විසින් ප්රතිඅපනයනය කළ යුතුය.


 110 Views
 120 Views
 136 Views
 148 Views
 143 Views

 198 Views
 91 Views
 86 Views
 158 Views

 129 Views
 211 Views
 198 Views
 233 Views


පුංචි අන්දරේ
අකුරට යන වෙලාවේ
දිවිතුරා
සංසාරිණී
රැල්ල වෙරළට ආදරෙයි
Hiru News

 91 Views
 154 Views
 188 Views
 647 Views
 353 Views
